
会計の場面で、財布ではなくスマートフォンが差し出される。いまや、こうした光景は日常になりました。日本社会のキャッシュレス化は着実に進み、2025年の国内キャッシュレス決済比率は58.0%に達しています。
政府は2030年に65%、将来的には8割を目指しています。消費者にとっては便利で、店にとってもレジ締めの効率化や釣銭トラブルの防止といった利点があります。ところが、その利便性の裏で、じわじわと重くなっている負担があります。決済手数料です。
帝国データバンクの調査によれば、小売業約8000社の分析で売上高に占める「支払手数料」負担の割合は2024年度平均で2.04%となりました。10年前の2014年度は1.41%ですから、10年間で45%増えた計算です。
飲食店では1.54%から2.94%へと、ほぼ倍増しました。支払手数料にはキャッシュレス決済手数料だけでなく、ECモール出店料や販売代行手数料なども含まれますが、現場感覚としては「売上は立っているのに、利益が残りにくい」という実感につながっているはずです。

便利さの裏で削られる利益
キャッシュレス化は、もはや選択肢ではなく前提です。お客様は使える店を選びます。だから導入しないわけにはいきません。しかし、現金決済ではかからなかった数%が、売上のたびに差し引かれる構造は利益率の低い業種ほど重く響きます。
帝国データバンクの調査では、小売業全体の手数料比率は2021年度に初めて2%を超え、2025年度も3月時点集計で2.07%と過去最高水準で推移しています。分析可能な小売企業全体の約7割が「支払手数料」を計上しているという事実は、この問題が一部の店だけの悩みではなく、広く経営課題になっていることを示しています。
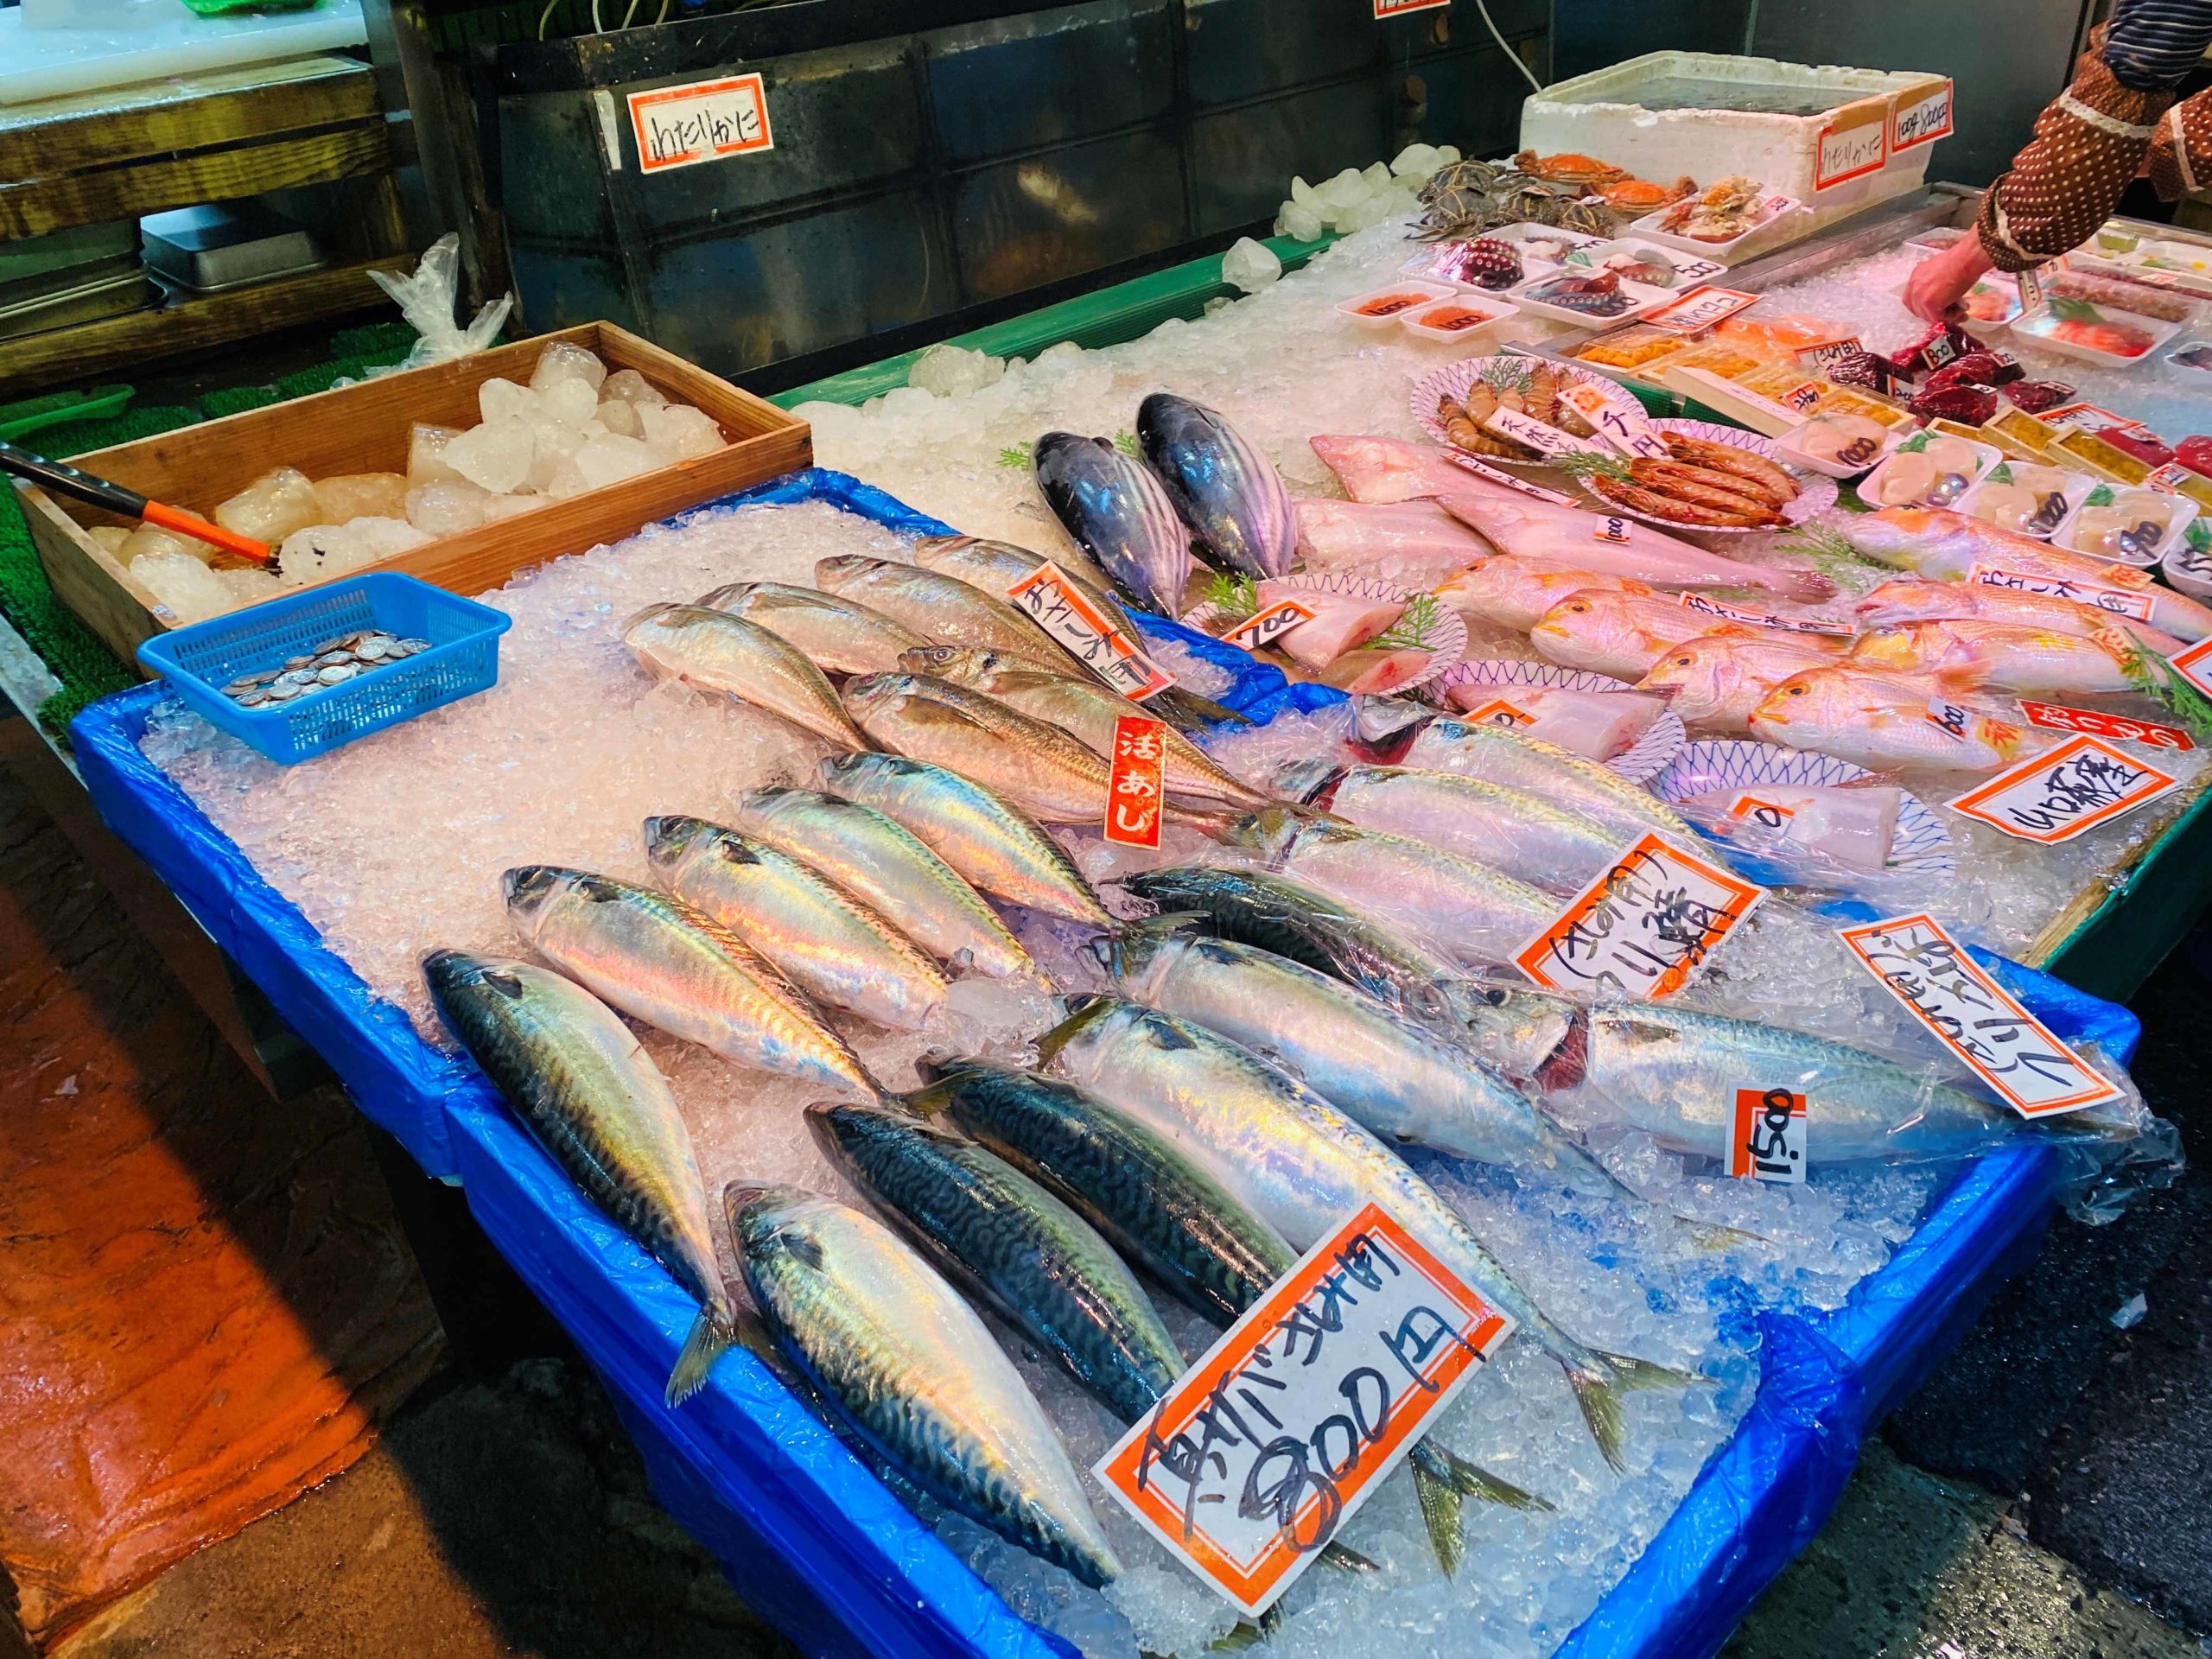
とりわけ厳しいのが、客単価が低く回転数で売上をつくる業態です。飲食店では数百円から千円台の少額決済が多く、2~3%の手数料でも利益を圧迫しやすい構造を持っています。そこへデリバリープラットフォームの手数料まで重なれば、売上が立っても手元に残る金額は薄くなります。
実際、飲食店の手数料比率は2024年度で2.94%、2025年度には3%台に達する可能性もあるとされています。飲食料品小売も10年前から1.54倍に増加し、アパレルを中心とした「織物・衣服・身の回り品小売」では2.61%から3.90%へ上昇しました。
たとえば、まちの惣菜店を考えてみましょう。昼と夕方に小口会計が集中し、以前は現金中心で、その日の売上感覚もつかみやすかった。ところがキャッシュレス比率が高まると、会計のたびに手数料が差し引かれ、入金も現金ほど早くはありません。売上は増えているのに、なぜか苦しい。
この違和感の正体が決済手数料の累積負担です。アパレルの中小店でも似た構図があります。ECモールに出店すれば集客はしやすい一方、決済手数料に加えて販売代行手数料もかかる。売れれば売れるほど、利益が削られる構造です。
売上至上主義では手数料負担に勝てない
この問題の怖さは、売上増がそのまま安心につながらないことです。売上規模が大きくなれば、手数料負担も比例して増えます。利益率の低い店ほど、その影響は深刻です。だから必要なのは「売上を増やす」だけでなく、「利益を守る売り方」に切り替えることです。
たとえば飲食店なら、単品の少額決済をただ増やすのではなく、セット提案や追加注文で客単価を高めましょう。300円、400円の会計が続く構造より、食事全体を提案して会計単価を引き上げるほうが、手数料率の重さを吸収しやすくなります。
食品小売なら、「今夜の献立がこれで整う」というまとめ買い提案や、「週末分を一度にそろえる」売場づくりが有効です。衣料品店なら、単品の価格勝負よりコーディネート提案で買上点数を増やす方ほうが手数料負担への耐性は高まります。
要するにキャッシュレス時代は、件数だけで稼ぐ店ほど不利になりやすいのです。だからこそ、一回あたりの買い物の価値を高める工夫が必要になります。安売りして小口決済を積み上げるやり方は粗利を薄くし、その上からさらに手数料が引かれる危うい構造です。これからは、価格ではなく提案で選ばれる店、単発ではなく関係で選ばれる店のほうが利益を守りやすくなります。

対策の軸は利益を設計すること
では、現場は何から始めればよいのでしょうか。第一に、自店の手数料比率を把握することです。原価率や人件費率は見ても、支払手数料比率を独立して見ていない店は少なくありません。月次で、売上に対して何%が手数料に消えているかを見える化する。それだけでも経営の見え方は変わります。
第二に、手数料率、入金サイクル、端末費用、モール依存の有無など、決済方法ごとのコスト差と入金条件を確認し、運用を見直すことです。何となく使っている決済手段の中に見直し余地が潜んでいます。帝国データバンクの調査でも、現場では「少額決済ではなるべく現金払いにしてほしい」との声が少なくないとされていますが、本質的な対策はお願いよりも少額会計に偏らない売り方をつくることにあります。
第三に、最も重要なのは価値で選ばれる店になることです。提案販売、セット化、予約販売、取り置き、会員化、自社販路の育成。こうした工夫を通じて、一回の買い物の意味を深くすることです。便利な決済を受け入れながらも、利益を守る構造を自店の中につくりましょう。それが、これからの中小店に必要な経営です。
キャッシュレス化はこれからも進むでしょう。流れ自体を止めることはできません。ならば必要なのは、流れに逆らうことではなく、流れの中で利益を守る知恵を持つことです。決済手数料の問題は、単なる経費の話ではありません。自店が何で稼ぎ、何で残すかを問い直す問題です。売上はあるのに苦しい。その違和感を放置しないこと。そこから次の経営改善が始まります。